Sustainable Finance | Financial Literacy | Sustainable Future

नोटबन्दी कसरी हुन्छ, के नेपालमा यो सम्भव छ?
 बिहीबार, १५ आश्विन २०८३, दिउँसो १२:५९
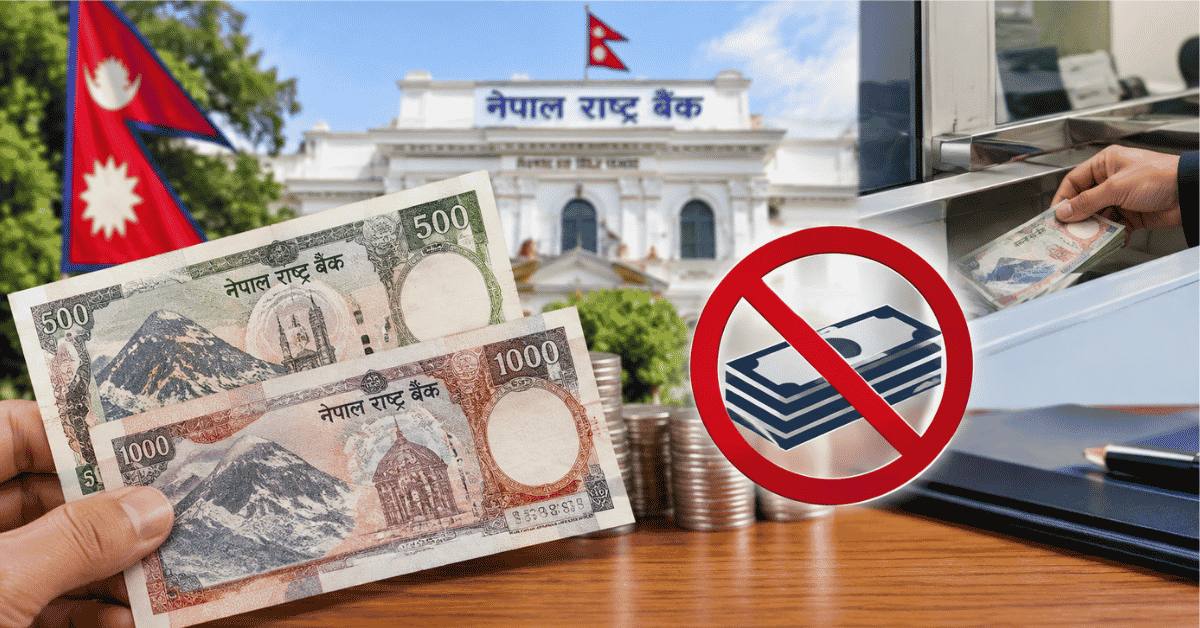
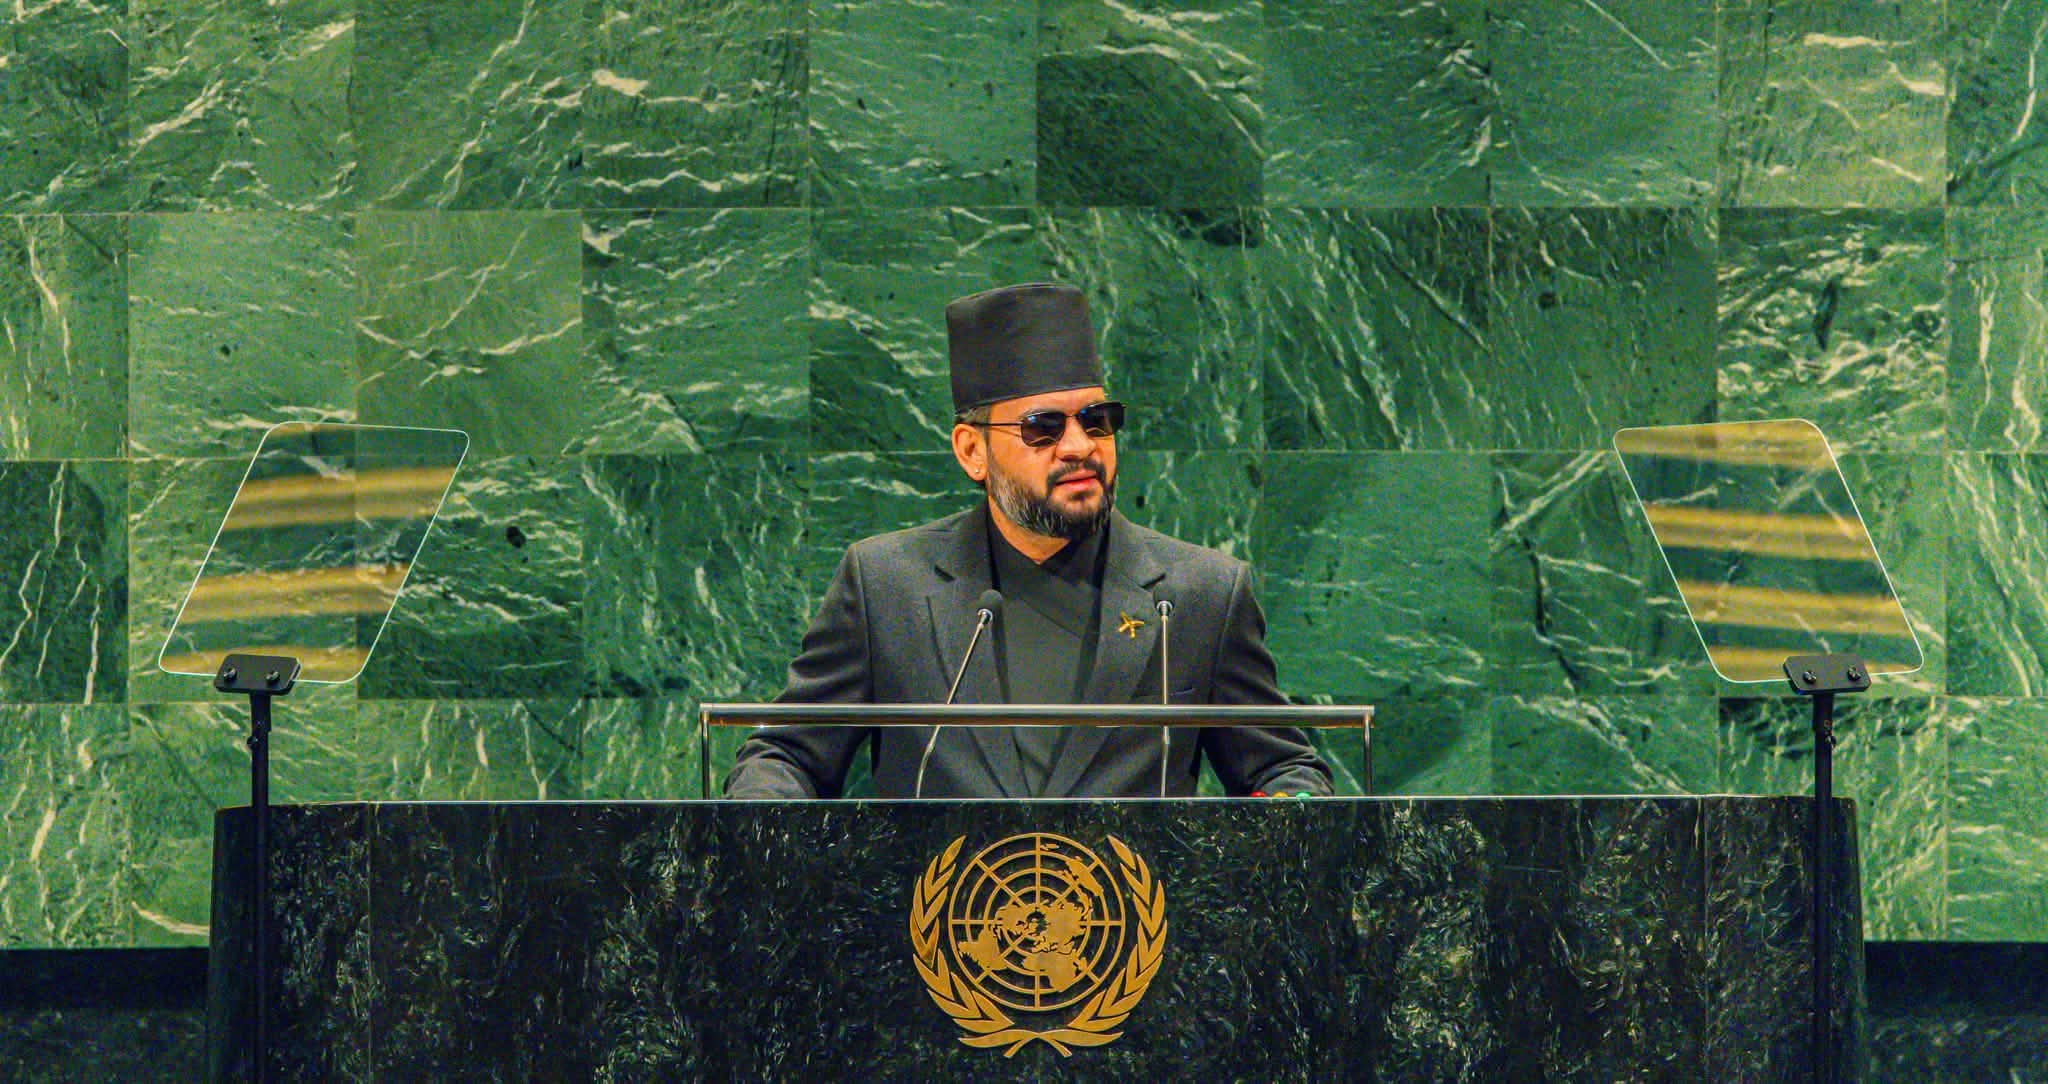
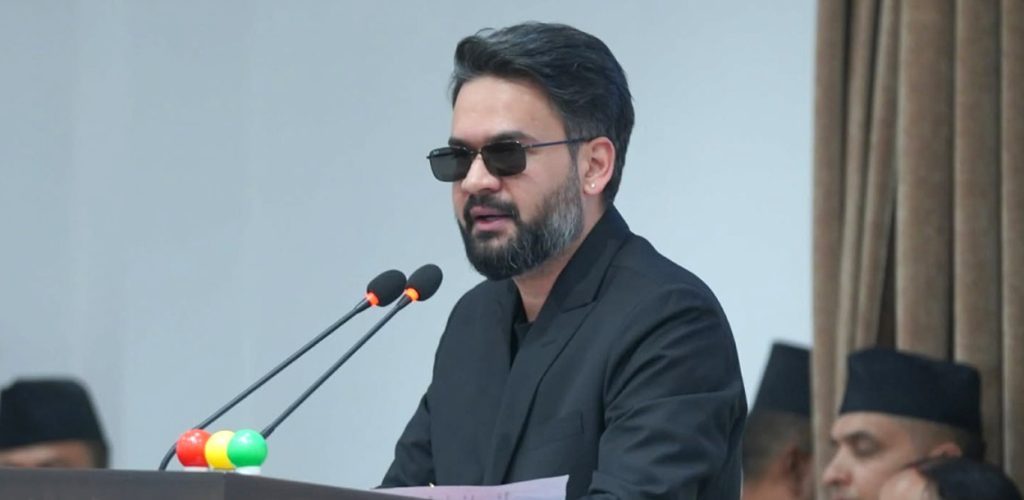
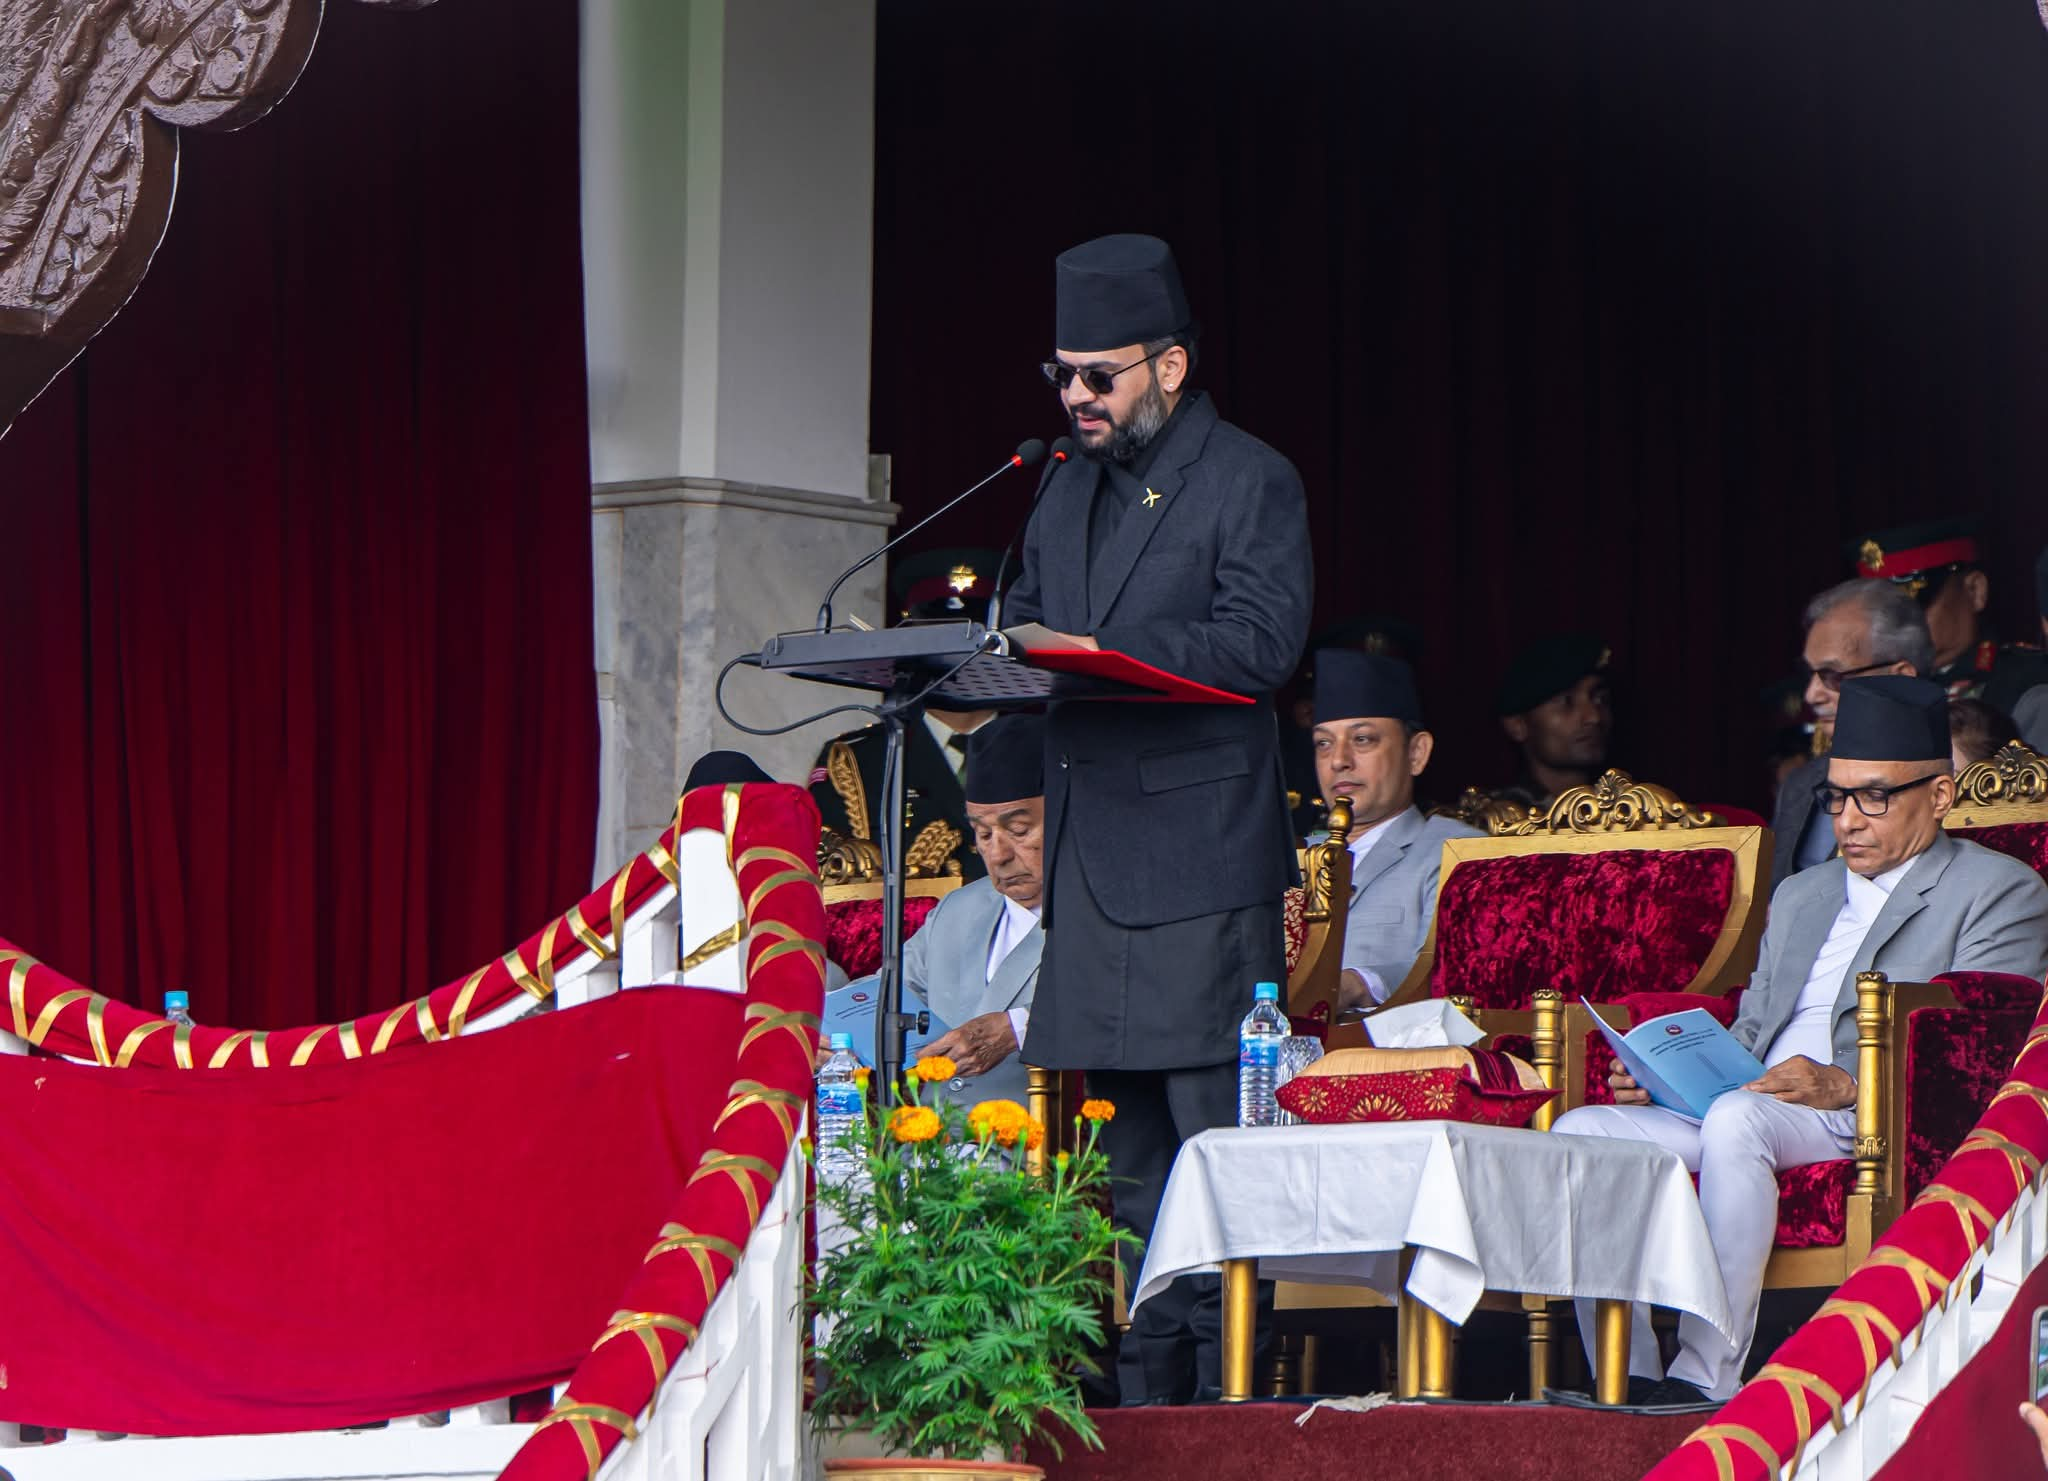
काठमाडौं । नेपालमा ५०० र १,००० रुपैयाँका नोट चलनचल्तीबाट हटाउने विषय फेरि चर्चामा आएको छ। प्रतिनिधिसभामा रास्वपाका सांसद यज्ञमणि न्यौपानेले ५०० र १,००० रुपैयाँका नोट नोटबन्दी गरी अवैध तथा स्रोत नखुलेको रकम बैंकिङ प्रणालीमा ल्याउनुपर्ने माग राखेका छन्। उनको प्रस्तावलाई नेकपाका प्रमुख सचेतक युवराज दुलालले पनि समर्थन गर्दै पुराना ५०० र १,००० रुपैयाँका नोट फिर्ता लिन सरकारसँग आग्रह गरेका छन्। हाल यो विषय संसद् र राजनीतिक वृत्तमा उठेको प्रस्ताव तथा बहसका रूपमा रहेको छ।
नोटबन्दी भनेको के हो?
नोटबन्दी अर्थात् अमौद्रीकरण भन्नाले चलनचल्तीमा रहेको कुनै निश्चित दर वा अवधिको बैंकनोटलाई तोकिएको मितिपछि कानुनी रूपमा स्वीकार्य नहुने गरी चलनचल्तीबाट हटाउने प्रक्रिया हो। नेपाल राष्ट्र बैंकको नोट तथा सिक्का नियमावलीमा पनि ‘अमौद्रीकरण’को व्यवस्था गरिएको छ।
यसको अर्थ नोटबन्दी भयो भन्दैमा नोट तत्कालै कागजको टुक्रा बन्ने होइन। सम्बन्धित निकायले प्रक्रिया सार्वजनिक गरेपछि सर्वसाधारणलाई निश्चित समय दिइन्छ। उक्त अवधिमा आफूसँग रहेका पुराना नोट बैंक तथा तोकिएका स्थानमा जम्मा वा साट्न सकिन्छ। तोकिएको समयपछि भने ती नोटले कानुनी मुद्राको हैसियत गुमाउन सक्छन्।
नेपालमा नोटबन्दी गर्ने प्रक्रिया कसरी अघि बढ्न सक्छ?
निश्चित दरका नोटलाई अमौद्रीकरण गर्ने निर्णय भएमा सरकार र नेपाल राष्ट्र बैंकको भूमिका जोडिन्छ। यस्तो प्रक्रिया मोटामोटी रूपमा निम्न चरणबाट अघि बढ्न सक्छ।
१. नीतिगत निर्णय र तयारी
सबैभन्दा पहिले निश्चित दरका नोट चलनचल्तीबाट हटाउने विषयमा नीतिगत निर्णय आवश्यक हुन्छ। त्यसपछि कुन दरका नोट फिर्ता लिने, कहिलेदेखि प्रक्रिया लागू गर्ने, सर्वसाधारणलाई कति समय दिने र नोट कसरी साट्ने वा जम्मा गर्ने भन्ने विषयमा तयारी गरिन्छ।
२. राष्ट्र बैंकबाट कार्यान्वयनको तयारी
नेपाल राष्ट्र बैंकको मुद्रा व्यवस्थापन विभागले नोट तथा सिक्का व्यवस्थापन गर्छ। यस्तो निर्णय भएमा राष्ट्र बैंकले बैंक तथा वित्तीय संस्थामार्फत पुराना नोट संकलन गर्ने, आवश्यक नयाँ नोटको व्यवस्था गर्ने र देशभरका बैंक तथा नोटकोषमा पर्याप्त नगद व्यवस्थापन गर्नुपर्ने हुन्छ।
३. सार्वजनिक सूचना
कुन दरका नोट अमौद्रीकरण हुँदैछन्, कुन मितिदेखि कारोबार गर्न नमिल्ने हो, कति अवधिसम्म नोट साट्न वा जम्मा गर्न सकिने हो र कहाँबाट यस्तो सुविधा लिन सकिने हो भन्ने विषयमा स्पष्ट सार्वजनिक सूचना जारी गर्नुपर्छ।
४. पुराना नोट बैंकिङ प्रणालीमा फिर्ता
सर्वसाधारण तथा व्यवसायीले आफूसँग भएका नोट बैंकमा जम्मा वा साट्न सक्छन्। नोटबन्दीको यो महत्वपूर्ण चरण हो, किनकि यस क्रममा ठूलो मात्रामा नगद बैंकिङ प्रणालीमा फर्किन सक्छ।
५. रकमको स्रोतबारे निगरानी
नोटबन्दीको उद्देश्य अवैध वा स्रोत नखुलेको रकम पहिचान गर्नु हो भने अस्वाभाविक रूपमा ठूलो रकम जम्मा गर्ने व्यक्ति तथा संस्थाको रकमको स्रोतबारे सम्बन्धित निकायले प्रचलित कानुनअनुसार अनुसन्धान गर्न सक्छ।
तर नोटबन्दी भयो भन्दैमा बैंकमा जम्मा भएको कुनै रकम स्वतः अवैध ठहरिने भने होइन। रकमको वैधता तथा स्रोत सम्बन्धित कानुन र प्रमाणका आधारमा परीक्षण हुने विषय हो।
६. तोकिएको मितिपछि कानुनी मान्यता समाप्त
सरकार तथा राष्ट्र बैंकले तोकेको अन्तिम मिति सकिएपछि अमौद्रीकरण गरिएका नोट कानुनी रूपमा स्वीकार्य नहुने व्यवस्था लागू हुन सक्छ। त्यसपछि ती नोटबाट वस्तु तथा सेवा खरिद वा भुक्तानी गर्न सकिँदैन।
मन्त्रिपरिषद्ले गर्ने हो कि राष्ट्र बैंकले?
नोटबन्दीको विषयमा मन्त्रिपरिषद् र नेपाल राष्ट्र बैंकको भूमिका अलग–अलग रूपमा बुझ्नुपर्ने हुन्छ।
नोट तथा सिक्का व्यवस्थापन नेपाल राष्ट्र बैंकको कानुनी जिम्मेवारी हो। राष्ट्र बैंकले मुद्रा जारी गर्ने, आपूर्ति व्यवस्थापन गर्ने, नोट सटही गर्ने तथा चलनचल्तीका लागि अयोग्य नोट व्यवस्थापन गर्ने काम गर्छ।
तर ५०० वा १,००० रुपैयाँजस्ता व्यापक रूपमा प्रयोग हुने दरका नोटलाई नै कानुनी रूपमा चलनचल्तीबाट हटाउनु सामान्य नोट व्यवस्थापनभन्दा ठूलो नीतिगत कदम हो। त्यसैले यस्तो विषयमा सरकारको नीतिगत निर्णय र नेपाल राष्ट्र बैंकको कानुनी तथा प्राविधिक कार्यान्वयन दुवै महत्वपूर्ण हुन्छन्।
अहिले नोटबन्दीको माग किन उठ्यो?
हाल संसदमा उठेको मागको मुख्य आधार अवैध तथा स्रोत नखुलेको नगद रकमलाई बैंकिङ प्रणालीमा ल्याउने हो।
सांसद यज्ञमणि न्यौपानेले विगतमा जम्मा भएको भनिएको कालोधन व्यवस्थापनका लागि नोटबन्दी गर्नुपर्ने बताएका छन्। उनले भारतको उदाहरणबाट सिक्नुपर्ने र आवश्यक परे नयाँ नोट जारी गर्नुपर्ने धारणा पनि राखेका छन्।
त्यसपछि नेकपा प्रमुख सचेतक युवराज दुलालले पनि ५०० र १,००० रुपैयाँका पुराना नोट नोटबन्दी गर्न सरकारलाई आग्रह गरेका छन्।
सांसदहरुका तर्कअनुसार ठूला दरका नोट फिर्ता बोलाउँदा घर, व्यवसाय वा अन्यत्र नगदका रूपमा राखिएको ठूलो रकम बैंकिङ प्रणालीमा आउन सक्छ। त्यस क्रममा अस्वाभाविक वा स्रोत नखुलेको रकम पहिचान तथा अनुसन्धान गर्न सहज हुनसक्ने उनीहरूको धारणा छ।
के नोटबन्दीले कालोधन नियन्त्रण गर्न सक्छ?
नोटबन्दीलाई कालोधन नियन्त्रणको एउटा सम्भावित उपायका रूपमा मात्र हेर्नुपर्ने हुन्छ। अवैध सम्पत्ति नगदमा मात्र नभई जग्गा, सुन, व्यवसाय वा अन्य सम्पत्तिका रूपमा पनि हुन सक्छ।
त्यसैले नोटबन्दी गरिएमा पनि कर प्रशासन, सम्पत्ति शुद्धीकरणसम्बन्धी निगरानी, बैंकिङ प्रणालीको निगरानी तथा सम्पत्तिको स्रोत पहिचान गर्ने संयन्त्र प्रभावकारी हुनुपर्ने हुन्छ।
त्यस्तै, ठूलो मात्रामा नगद कारोबार गर्ने साना व्यवसायी तथा बैंकिङ पहुँच कम भएका नागरिकका लागि नोट साट्ने पर्याप्त समय र सहज सुविधा आवश्यक हुन्छ। पर्याप्त तयारीबिना यस्तो कदम चालिएमा दैनिक कारोबारमा असहजता सिर्जना हुन सक्छ।
के नेपालमा नोटबन्दी सम्भव छ?
कानुनी रूपमा नेपालमा नोटबन्दी अर्थात् अमौद्रीकरण सम्भव छ। नेपाल राष्ट्र बैंकको विद्यमान नियमावलीमा अमौद्रीकरणको व्यवस्था रहेको छ।
नेपाल राष्ट्र बैंकका अनुसार हाल नेपालमा १, २, ५, १०, २०, २५, ५०, १००, २५०, ५०० र १,००० रुपैयाँका ११ दरका नोट चलनचल्तीमा छन्।
नेपाल राष्ट्र बैंक ऐन, २०५८ ले पनि चलनचल्तीमा रहेका नोट तथा सिक्का फिर्ता लिने व्यवस्था गरेको छ। ऐनको दफा ६० अनुसार नेपाल राष्ट्र बैंकले सार्वजनिक सूचना जारी गरी निश्चित नोट वा सिक्का फिर्ता लिन सक्छ। त्यसका लागि कुन नोट वा सिक्का फिर्ता लिने, कति समयभित्र साट्न वा जम्मा गर्नुपर्ने र कहाँ प्रस्तुत गर्नुपर्ने भन्ने कुरा स्पष्ट गर्नुपर्ने हुन्छ।
तोकिएको अवधि सकिएपछि सम्बन्धित नोट तथा सिक्काले कानुनी मुद्राको हैसियत गुमाउन सक्छन्।
अहिलेको अवस्था के हो?
हालसम्म ५०० र १,००० रुपैयाँका नोट बन्द गर्ने आवाज उठेको छ । संसदमा उठेको प्रस्ताव र त्यसको समर्थनलाई आधार बनाएर अहिले नोटबन्दीको बहस अघि बढेको हो।
यदि सरकारले यस्तो कदम अघि बढाउने निर्णय गरेमा त्यसपछि कुन दरका नोट हटाउने, कहिलेदेखि लागू गर्ने, नोट साट्ने समय र प्रक्रिया के हुने, बैंकिङ प्रणालीमा कसरी रकम ल्याउने तथा स्रोत नखुलेको रकममाथि कसरी अनुसन्धान गर्ने भन्ने विषय महत्वपूर्ण हुनेछन्।
अन्ततः नोटबन्दीको उद्देश्य अवैध तथा स्रोत नखुलेको रकम नियन्त्रण गर्नु भए पनि यसको प्रभावकारिता कार्यान्वयनको तयारी, बैंकिङ पहुँच, वित्तीय निगरानी र रकमको स्रोत पहिचान गर्ने संयन्त्र कति प्रभावकारी हुन्छन् भन्ने कुरामा निर्भर रहनेछ।




प्रतिक्रिया 0