Sustainable Finance | Financial Literacy | Sustainable Future

मलेसियामा खुला वित्त नीति जारी, के–के छन् व्यवस्था ?
 मंगलबार, १ मंसिर २०८३, राति ९:०१
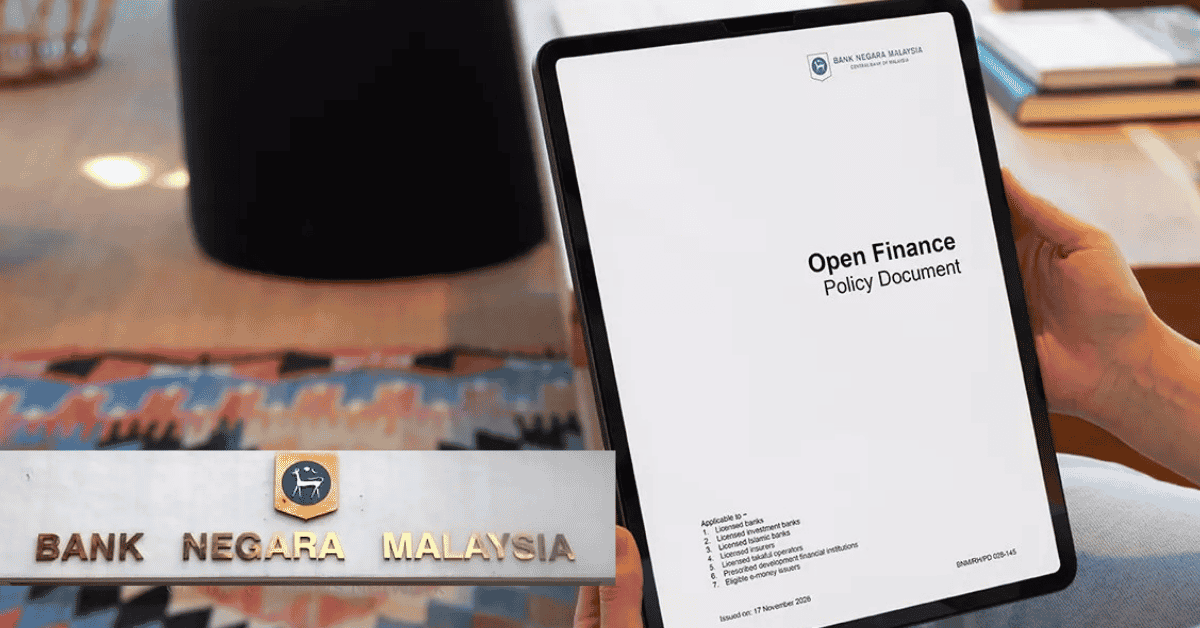
काठमाडौं । मलेसियाको केन्द्रीय बैंक बैंक नेगारा मलेसिया (Bank Negara Malaysia–BNM) ले वित्तीय क्षेत्रलाई थप डिजिटल, पारदर्शी र प्रतिस्पर्धी बनाउने उद्देश्यसहित खुला वित्त (Open Finance) सम्बन्धी नयाँ नीतिगत व्यवस्था जारी गरेको छ। नोभेम्बर १७, २०२६ मा जारी गरिएको यस नीतिले ग्राहकको सहमतिमा बैंक तथा वित्तीय संस्थामा रहेको वित्तीय विवरण सुरक्षित रूपमा अन्य अधिकृत सेवा प्रदायकसँग आदानप्रदान गर्ने आधार तयार गरेको छ।
यस व्यवस्थाअन्तर्गत ग्राहकले आफ्नो वित्तीय विवरण कसलाई, कुन प्रयोजनका लागि र कति समयसम्म उपलब्ध गराउने भन्ने निर्णय आफैँ गर्न सक्नेछन्। बैंक तथा वित्तीय संस्थाले ग्राहकको स्पष्ट अनुमति प्राप्त नगरी उनीहरूको वित्तीय विवरण अन्य सेवा प्रदायकसँग साझा गर्न पाउने छैनन्। नीतिले वित्तीय तथ्यांक आदानप्रदानलाई व्यवस्थित बनाउँदै ग्राहकको गोपनीयता, तथ्यांक सुरक्षा तथा साइबर जोखिम व्यवस्थापनलाई समेत प्राथमिकता दिएको छ।
के हो खुला वित्त नीति?
खुला वित्त भनेको ग्राहकको अनुमतिमा बैंक तथा वित्तीय संस्थामा रहेको वित्तीय विवरणलाई सुरक्षित डिजिटल माध्यमबाट अन्य अधिकृत वित्तीय सेवा प्रदायकसँग आदानप्रदान गर्न सकिने प्रणाली हो। यसले ग्राहकलाई विभिन्न बैंक तथा वित्तीय संस्थामा रहेका आफ्ना खाताको विवरण एउटै डिजिटल प्लेटफर्मबाट हेर्न तथा आवश्यकताअनुसार अर्को वित्तीय सेवा प्रदायकलाई उपलब्ध गराउन सहज बनाउँछ।
जस्तै, कुनै व्यक्तिको तीनवटा फरक बैंकमा खाता छ भने उसले प्रत्येक बैंकको मोबाइल बैंकिङ एप छुट्टाछुट्टै खोलेर विवरण हेर्नुपर्ने अवस्था कम हुन सक्छ। ग्राहकको सहमतिमा एउटै डिजिटल प्लेटफर्मबाट विभिन्न बैंकका खाताको मौज्दात तथा कारोबार विवरण हेर्न सकिनेछ।
त्यस्तै, कर्जा लिन चाहने ग्राहकले बैंकमा पटक–पटक बैंक स्टेटमेन्ट तथा अन्य वित्तीय कागजात बुझाउनुपर्ने प्रक्रिया पनि सरल हुन सक्छ। ग्राहकको अनुमतिमा सम्बन्धित वित्तीय विवरण अर्को सेवा प्रदायकले प्राप्त गर्न सक्ने भएकाले कर्जा मूल्यांकन तथा वित्तीय सेवा प्रवाह छिटो र सहज बन्ने अपेक्षा गरिएको छ।
तीन चरणमा कार्यान्वयन हुँदै
बैंक नेगारा मलेसियाले खुला वित्त नीतिलाई वित्तीय संस्थाको ग्राहक संख्या तथा प्रकृतिका आधारमा तीन चरणमा कार्यान्वयन गर्ने व्यवस्था गरेको छ।
पहिलो चरण : जनवरी १, २०२८ देखि
पहिलो चरणमा १० लाखभन्दा बढी सक्रिय व्यक्तिगत तथा साना तथा मझौला उद्यम (SME) ग्राहक भएका इजाजतपत्र प्राप्त बैंक तथा इस्लामिक बैंकहरू अनिवार्य रूपमा सहभागी हुनुपर्नेछ।
यी बैंकहरूले ग्राहकको सहमतिमा निक्षेप खाता, ई–मनी खाता, क्रेडिट कार्ड तथा चार्ज कार्डसँग सम्बन्धित विवरण साझा गर्नुपर्नेछ। यसमा खाताको हालको मौज्दात र पछिल्लो १२ महिनाको कारोबार विवरण समावेश हुनेछ।
दोस्रो चरण : जनवरी १, २०२९ देखि
दोस्रो चरणमा २ लाख ५० हजारभन्दा बढी सक्रिय व्यक्तिगत तथा एसएमई ग्राहक भएका बैंक तथा इस्लामिक बैंकहरू पनि अनिवार्य सहभागिताको दायरामा आउनेछन्।
त्यस्तै, ५० लाखभन्दा बढी सक्रिय प्रयोगकर्ता भएका योग्य ई–मनी सेवा प्रदायकहरू पनि यस व्यवस्थामा सहभागी हुनुपर्नेछ। यस चरणदेखि तोकिएका संस्थाहरूले ग्राहकको अनुरोधमा अन्य सेवा प्रदायकबाट पनि वित्तीय विवरण प्राप्त गर्न सक्ने व्यवस्था गर्नुपर्नेछ।
तेस्रो चरण : जनवरी १, २०३० देखि
तेस्रो चरणमा २ लाख ५० हजारभन्दा बढी सक्रिय व्यक्तिगत तथा एसएमई ग्राहक भएका तोकिएका विकास वित्तीय संस्थाहरूलाई पनि समेटिनेछ।
यसका साथै, ३० हजारभन्दा बढी सक्रिय एसएमई ग्राहक वा प्रयोगकर्ता भएका सम्बन्धित सेवा प्रदायकले साना तथा मझौला व्यवसायका खातासम्बन्धी विवरणसमेत साझा गर्नुपर्नेछ।
तोकिएको ग्राहक संख्याभन्दा कम भएका योग्य संस्थाहरूले पनि आवश्यक मापदण्ड पूरा गरी स्वैच्छिक रूपमा सहभागी हुन सक्नेछन्। लगानी बैंक, बीमा कम्पनी तथा ताकाफुल (इस्लामिक बीमा) सञ्चालकहरूलाई भने अनिवार्य सहभागिताको दायरामा राखिएको छैन।
ग्राहकको सहमतिबिना विवरण साझा गर्न नपाइने
खुला वित्त नीतिको सबैभन्दा महत्वपूर्ण पक्ष ग्राहकको सहमति र वित्तीय विवरणमाथिको नियन्त्रण हो। यस व्यवस्थाअनुसार ग्राहकले आफ्नो विवरण कुन संस्थासँग, कुन प्रयोजनका लागि र कति समयसम्म साझा गर्ने भन्ने विषयमा स्पष्ट अनुमति दिनुपर्नेछ।
वित्तीय संस्थाले ग्राहकलाई जानकारी नदिई पहिल्यै चिनो लगाइएका विकल्पमार्फत सहमति लिन वा असम्बन्धित सेवा तथा सर्तसँग तथ्यांक साझा गर्ने अनुमति जोड्न पाउने छैनन्।
ग्राहकले डिजिटल ड्यासबोर्डमार्फत आफूले दिएको सहमतिको विवरण, तथ्यांक प्रयोगको उद्देश्य र अनुमति अवधि हेर्न सक्नेछन्। आवश्यक परेमा जुनसुकै समयमा सहमति फिर्ता लिन पनि सक्ने व्यवस्था गरिएको छ।
एकपटकका लागि दिइएको अनुमति सम्बन्धित विवरण प्राप्त भएपछि समाप्त हुनेछ। निरन्तर रूपमा विवरण पहुँच गर्न दिइएको अनुमति भने एकपटकमा अधिकतम ६ महिनासम्म कायम रहनेछ। त्यसपछि थप पहुँचका लागि ग्राहकको पुनः सहमति लिनुपर्नेछ।
ग्राहकले सहमति फिर्ता लिएमा वा अनुमति अवधि समाप्त भएमा सम्बन्धित सेवा प्रदायकले खुला वित्त प्रणालीअन्तर्गत विवरणमा पहुँच तथा आदानप्रदान बन्द गर्नुपर्नेछ। कानुनी वा नियामकीय कारणले सुरक्षित राख्नुपर्ने अवस्था बाहेक प्राप्त विवरण हटाउनुपर्ने व्यवस्था पनि गरिएको छ।
फिनटेक कम्पनी र बैंकिङ क्षेत्रलाई नयाँ अवसर
खुला वित्त प्रणालीले बैंक तथा वित्तीय संस्था र फिनटेक कम्पनीबीच सहकार्यको नयाँ सम्भावना सिर्जना गर्ने अपेक्षा गरिएको छ। ग्राहकको अनुमतिमा उपलब्ध हुने वित्तीय विवरणका आधारमा नयाँ डिजिटल सेवा तथा प्रविधिमा आधारित वित्तीय उत्पादन विकास गर्न सकिनेछ।
विशेषगरी व्यक्तिगत वित्तीय व्यवस्थापन, डिजिटल कर्जा मूल्यांकन, खाता खोल्ने प्रक्रिया तथा एसएमईको वित्तीय पहुँच विस्तारमा यसले सहयोग पुर्याउन सक्छ।
जस्तै, साना तथा मझौला व्यवसायले विभिन्न बैंकमा सञ्चालन गरेका खाताको कारोबार विवरण एकै ठाउँमा उपलब्ध गराउन सक्नेछन्। यसबाट व्यवसायको नगद प्रवाह र वित्तीय अवस्थाको मूल्यांकन गर्न कर्जा प्रदायकलाई सहज हुनेछ। ग्राहकले छुट्टाछुट्टै कागजात संकलन गरी बुझाउनुपर्ने झन्झट पनि घट्न सक्छ।
त्यस्तै, फिनटेक कम्पनीहरूले ग्राहकको सहमतिमा प्राप्त वित्तीय विवरण प्रयोग गरेर व्यक्तिगत आवश्यकताअनुसारका वित्तीय सेवा तथा डिजिटल समाधान विकास गर्न सक्नेछन्।
साइबर सुरक्षा र तथ्यांक संरक्षणमा जोड
वित्तीय विवरणको डिजिटल आदानप्रदान बढेसँगै तथ्यांक चुहावट, अनधिकृत पहुँच तथा साइबर आक्रमणको जोखिम पनि बढ्न सक्ने भएकाले नयाँ नीतिले सुरक्षा व्यवस्थालाई महत्वपूर्ण स्थान दिएको छ।
बैंक तथा वित्तीय सेवा प्रदायकहरूले ग्राहकको विवरण सुरक्षित राख्न आवश्यक प्राविधिक तथा संस्थागत नियन्त्रण अपनाउनुपर्नेछ। सम्भावित तथ्यांक चुहावट तथा साइबर घटनाको व्यवस्थापनका लागि योजना बनाउनुपर्ने र ग्राहकको गुनासो समाधानमा सम्बन्धित संस्थाबीच समन्वय गर्नुपर्ने व्यवस्था गरिएको छ।
एकभन्दा बढी सेवा प्रदायकसँग सम्बन्धित गुनासो आएमा उनीहरूले आपसी समन्वय गरी समाधान गर्नुपर्नेछ। आफ्नो नियन्त्रणभित्र भएका कार्य वा कमजोरीका लागि सम्बन्धित सेवा प्रदायक स्वयं जिम्मेवार हुने व्यवस्था पनि नीतिमा समेटिएको छ।
खुला वित्तको विश्वव्यापी विस्तार
खुला वित्त तथा खुला बैंकिङको अवधारणा विश्वका विभिन्न देशमा विस्तार भइरहेको छ। ब्राजिल, भारत, बेलायत, अस्ट्रेलिया, दक्षिण कोरिया, सिंगापुर, जापान, हङकङ, साउदी अरब र संयुक्त अरब इमिरेट्स (यूएई) लगायतका देशले यससम्बन्धी प्रणाली तथा नीतिगत व्यवस्था अघि बढाएका छन्।
ब्राजिलमा व्यापक खुला वित्त प्रणाली, भारतमा अकाउन्ट एग्रिगेटर प्रणाली, बेलायतमा खुला बैंकिङ तथा अस्ट्रेलियामा कन्ज्युमर डाटा राइट्समार्फत ग्राहकको सहमतिमा वित्तीय विवरण आदानप्रदान भइरहेको छ। त्यस्तै, सिंगापुरले एसजीफिनडेक्स (SGFinDex) मार्फत बैंक, बीमा तथा लगानीसम्बन्धी विवरण एकीकृत गर्ने व्यवस्था गरेको छ। यी व्यवस्थाले बैंक तथा वित्तीय संस्था र फिनटेक कम्पनीबीच सहकार्य विस्तार गर्नुका साथै डिजिटल वित्तीय सेवा, प्रतिस्पर्धा र नवप्रवर्तनलाई प्रोत्साहन गरिरहेका छन्।
नेपालमा पनि डिजिटल बैंकिङ, एपीआई बैंकिङ तथा डिजिटल भुक्तानी सेवाको विकास भइरहेको छ। तर अन्य विकसित खुला वित्त प्रणाली भएका देशमा जस्तै ग्राहकको सहमतिमा विभिन्न वित्तीय संस्थाबीच व्यवस्थित रूपमा वित्तीय विवरण आदानप्रदान गर्ने पूर्ण राष्ट्रिय खुला वित्त संरचना भने स्थापित भइसकेको छैन।
मलेसियाको खुला वित्त नीतिले बैंकिङ क्षेत्रलाई परम्परागत बैंक–केन्द्रित सेवाबाट ग्राहकको सहमतिमा आधारित अन्तरआबद्ध डिजिटल वित्तीय प्रणालीतर्फ लैजाने लक्ष्य राखेको छ। यसबाट ग्राहकले आफ्ना वित्तीय विवरणमाथि थप नियन्त्रण पाउनुका साथै बैंक तथा फिनटेक कम्पनीबीच नवप्रवर्तन र प्रतिस्पर्धाका नयाँ अवसर सिर्जना हुने अपेक्षा गरिएको छ।


प्रतिक्रिया 0